Wallet: Budget Expense Tracker
BudgetBakersTalousVahvistettu
- 93.48K Arvostelut
- 4,7
- Lataukset
- 10 000 000+
- Hinta
- Free
Näyttökuvat
 Analysoinut Appwesome
Kun haluan ymmärtää, miksi tilin saldo tuntuu katoavan nopeammin kuin odotin, tarvitsen muutakin kuin pitkän listan ostoksista. Wallet: Budget Expense Tracker kokoaa arjen menot, budjetit ja säästämisen samaan taloussovellukseen. Minusta sen suurin hyöty ei ole siinä, että se tekisi rahankäytöstä automaattisesti helppoa, vaan siinä, että se auttaa huomaamaan toistuvat tavat ja tekemään niille jotain.
Wallet sopii parhaiten ihmiselle, joka haluaa seurata henkilökohtaista talouttaan säännöllisesti ja nähdä kulutuksen useasta näkökulmasta. Se on BudgetBakersin kehittämä ilmainen taloussovellus, jonka peruskäyttöön voi tutustua ilman ostoa. Sovelluksella on 10 miljoonaa latausta ja 4,7 tähden keskiarvo 376 000 arviosta, joten kyse ei ole aivan pienestä kokeilusta. Luvut kertovat suosiosta, mutta omaan päätökseen vaikuttaa enemmän se, sopiiko sovelluksen tapa kirjata ja tarkastella rahaa omaan arkeen.
Arjen kulujen seuranta ja sovelluksen suorituskyky
Käytettävyys on Wallet-sovelluksen parhaita puolia. Heti kun avaat sovelluksen, huomaat sen yksinkertaisen mutta houkuttelevan käyttöliittymän. Ei mitään turhaa krumeluuria, mutta silti kaikki, mitä tarvitset taloutesi hallintaan. Kirjaan päivittäiset menoni helposti, ja sovellus järjestää ne automaattisesti eri kategorioihin. Tämä on todella hyödyllistä, kun haluat saada kokonaiskuvan kulutustottumuksistasi.
Nopeuden kannalta tärkein käytännön kysymys on, kuinka nopeasti löydän sen tiedon, jota olen hakemassa. Yksittäisen ostoksen kirjaaminen on selkeä perustoimi, mutta sovelluksen varsinainen arvo näkyy vasta, kun tapahtumia on kertynyt ja voin tarkastella niitä ryhminä. Jos avaan Walletin vain kerran kuussa, en välttämättä muista, mitä epämääräinen ostos oli tai miksi käytin tavallista enemmän. Lyhyt tarkistus arjen lomassa tekee tiedoista hyödyllisempiä kuin harvinainen, pitkä jälkikäteen tehtävä selvittely.
Wallet ei poista kirjaamisen kitkaa kokonaan. Jos haluan seurata käteisostoja tai tapahtumia, jotka eivät muuten päädy näkymään sovelluksessa, minun täytyy huolehtia niiden merkitsemisestä. Pienet ostokset unohtuvat helposti, joten en pitäisi sovelluksen yhteenvetoa täydellisenä totuutena, jos syötän tietoja satunnaisesti. Käytännöllinen tapa on kirjata käteismenot heti tai varata niille lyhyt hetki päivän päätteeksi. Näin myös kululuokat pysyvät käyttökelpoisina.
Yksi suosikkitoiminnoistani on mahdollisuus synkronoida tilit suoraan pankin kanssa. Tämä säästää aikaa ja vaivaa, kun kaikki tiedot päivittyvät automaattisesti. Ei enää manuaalista syöttämistä jokaiselle ostokselle – kuinka kätevää!
Pankkiyhteyden hyöty riippuu silti siitä, miten haluan käyttää sovellusta ja mitä tietoja tarvitsen. Tapahtumien automaattinen tuonti voi vähentää rutiinityötä, mutta se ei itsessään kerro, oliko ostos tarpeellinen tai mihin yhteiseen kuluerään se kuuluu. Tarkistan siksi tuodut tapahtumat ja korjaan luokittelua, jos se ei vastaa omaa ajatteluani. Tämä pieni tarkistus on hyvä vaihtokauppa: vähemmän käsin syöttämistä, mutta edelleen käyttäjän vastuulla oleva tulkinta.
Muita luettavia artikkeleita
Kaikki artikkelit
 LinkedIn
in ilmoitukset ratkaisevat, pysyykö työnhaku mukana arjessa
LinkedInin mobiilisovelluksen vahvuus ei synny uusista eleistä vaan siitä, miten ilmoitukset, taustatoiminnot ja puhelimen käyttötavat muovaavat verkostoitumista.
Lue artikkeli: LinkedInin ilmoitukset ratkaisevat, pysyykö työnhaku mukana arjessa
 Extreme Car Driving Simulator
 kestää trendiä vapaalla ajolla
Somen näyttävät driftit tuovat pelille uusia katseita, mutta sen todellinen vetovoima löytyy kiireettömästä ajosta, törmäilykokeiluista ja omasta rytmistä.
Lue artikkeli: Extreme Car Driving Simulator kestää trendiä vapaalla ajolla


Budjetointi toimii parhaiten, kun rajat ovat realistisia
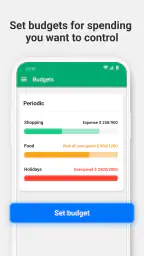
Wallet ei ole pelkästään kulujen seuraamiseen, vaan se auttaa myös budjetoinnissa ja säästötavoitteiden asettamisessa. Voit asettaa kuukausittaisia budjetteja eri kategorioille, kuten ruoka, viihde tai matkustus, ja sovellus ilmoittaa, kun olet lähellä rajaa. Tämä on erityisen hyödyllistä, jos olet altis impulssiostoksille.
Budjetista saa enemmän irti, kun aloittaa nykyisestä kulutuksesta eikä aseta rajoja toiveajattelun perusteella. Voin ensin seurata, millaiseksi esimerkiksi ruokamenot tavallisena kuukautena muodostuvat, ja tehdä vasta sitten rajan, joka kannustaa muutokseen mutta ei kaadu ensimmäiseen poikkeuspäivään. Jos luokittelu on liian karkea, kokonaisuus voi myös peittää ongelman: esimerkiksi yksi laaja ostoskategoria ei välttämättä paljasta, johtuuko ylitys ruokaostoksista vai satunnaisista hankinnoista. Siksi luokkien nimet ja käyttötapa kannattaa sovittaa omaan talouteen.
Budjettihälytys on muistutus, ei päätös puolestani. Jos olen lähellä kuukausirajaa, voin arvioida, onko edessä vielä tarpeellisia menoja vai voinko siirtää harkinnanvaraista ostosta. Toisaalta epäsäännölliset menot, kuten vuosittaiset maksut tai kausittaiset hankinnat, voivat tehdä yhdestä kuukaudesta poikkeuksellisen. En tulkitsisi yksittäistä ylitystä epäonnistumiseksi, vaan tarkastelisin useamman kuukauden kehitystä ja muuttaisin budjettia, jos se ei vastaa todellisuutta.
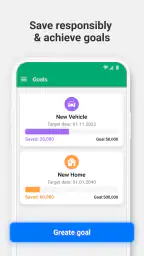
Säästötavoitteiden asettaminen on myös helppoa. Voit luoda erilaisia tavoitteita, ja sovellus muistuttaa sinua jatkuvasti, kuinka lähellä olet saavuttamaan ne. Näin pysyt motivoituneena, kun näet, kuinka säästösi kasvavat.
Tavoitteesta tulee minulle konkreettisempi, kun nimeän sen käyttötarkoituksen ja päätän, mitä varten säästän. Esimerkiksi lomaa varten kertyvää summaa on helpompi arvioida kuin yleistä tavoitetta ”säästää enemmän”. En kuitenkaan pitäisi sovelluksen muistutuksia varsinaisena säästösuunnitelmana: tavoitteen eteneminen edellyttää, että tarkistan omat tuloni, välttämättömät menoni ja sen, paljonko voin oikeasti siirtää syrjään. Wallet voi tehdä seurannasta näkyvämpää, mutta se ei muuta budjetin lähtökohtia puolestani.
Raportit auttavat kysymään oikeita kysymyksiä
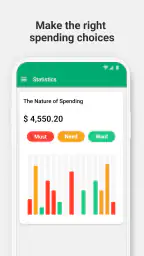
Rakastan, miten Wallet esittää tietoni visuaalisesti. Kaaviot ja graafit antavat selkeän kuvan kulutustottumuksistani. Helposti luettavat raportit auttavat ymmärtämään, missä voisi parantaa. Lisäksi voit tarkastella kuukausittaisia tai vuosittaisia raportteja, mikä auttaa pitkän aikavälin suunnittelussa.
Raportin hyöty ei minusta ole siinä, että kaavio näyttäisi vain summan, vaan siinä, että se saa pysähtymään syyn äärelle. Jos jokin luokka kasvaa, vertaan sitä omaan arkeeni: oliko kyse kertaluonteisesta hankinnasta, muuttuneesta tarpeesta vai toistuvasta tavasta? Kuukausinäkymä auttaa huomaamaan tuoreita muutoksia, kun taas pidempi tarkastelu voi estää tekemästä liian suuria johtopäätöksiä yhden kiireisen tai poikkeuksellisen kuukauden perusteella.
Tietojen laatu ratkaisee myös sen, kuinka luotettavalta raportti tuntuu. Jos osa tapahtumista puuttuu tai ne ovat väärissä luokissa, näyttävä näkymä voi antaa harhaanjohtavan kuvan. Minusta kannattaa korjata tärkeimmät luokittelut ensin sen sijaan, että yrittää hioa jokaisen vanhan tapahtuman täydelliseksi. Erityisesti toistuvat menot ja suuret ostokset vaikuttavat tulkintaan eniten; pienet virheet voi jättää myöhempään, jos ne eivät muuta kokonaiskuvaa.
Yhteinen talous vaatii yhteiset pelisäännöt
Yhteisöllisyys on myös tärkeä osa Walletia. Voit jakaa budjetteja ja tavoitteita perheenjäsenten tai ystävien kanssa. Tämä on hyödyllistä, jos sinulla on yhteisiä taloudellisia tavoitteita tai haluat vain pysyä samalla sivulla kumppanisi kanssa. Sovellus mahdollistaa myös keskustelut ja kommentoinnin, mikä tekee talouden suunnittelusta hieman sosiaalisempaa ja jopa hauskempaa.
Yhteiskäyttö on luontevimmillaan silloin, kun kaikilla on sama käsitys siitä, mitä seurataan. Kumppani voi esimerkiksi kirjata yhteisiä ruoka- tai kotikuluja, ja toinen voi tarkistaa, miten yhteinen budjetti etenee. Ennen aloittamista sopisin kuitenkin, mitkä ostokset kuuluvat yhteiseen seurantaan ja kuka huolehtii puuttuvien tapahtumien lisäämisestä. Ilman tätä sopimusta eri ihmiset voivat luokitella samanlaisen menon eri tavoin, jolloin yhteenveto aiheuttaa enemmän keskustelua kuin selkeyttää taloutta.
Jos haluan vain yksinkertaisen tavan pitää kirjaa omista menoistani, yhteisominaisuudet eivät ole välttämättömiä. Ne tuovat eniten arvoa silloin, kun taloudessa on aidosti jaettavia kuluja tai yhteinen säästökohde. Ystävien kanssa käytettynä Wallet ei myöskään korvaa sopimista siitä, miten kulut jaetaan; sen tehtävä on auttaa seuraamaan yhteistä kokonaisuutta, ei päättää reilua jakoa automaattisesti.
Millaisessa arjessa Wallet tuntuu hyödylliseltä?
Ajatellaan tavallista viikkoa: käyn ruokakaupassa, maksan työmatkan ja ostan viikonloppuna jotain, jota en ollut suunnitellut. Kun tarkistan tapahtumat ja budjetin, näen, kuinka paljon joustovaraa kuukaudesta on jäljellä. Jos ruokakulut lähestyvät itse asettamaani rajaa, voin suunnitella seuraavat ostokset sen mukaan sen sijaan, että huomaisin tilanteen vasta kuun lopussa. Tämän kaltaisessa käytössä sovellus toimii ennen kaikkea palautesilmukkana: merkitsen tai tarkistan menot, katson vaikutuksen ja teen seuraavan päätöksen tietoisemmin.
Wallet sopii myös ihmiselle, jonka tulot tai menot vaihtelevat, kunhan hän suhtautuu kuukausibudjettiin suunnittelun apuna eikä ehdottomana lupauksena. Vaihtelevina kuukausina kannattaa erottaa säännölliset tarpeet harkinnanvaraisista menoista ja jättää tilaa yllätyksille. Jos kaikki rahat jaetaan liian tarkasti kategorioihin, yksi yllättävä lasku voi saada koko suunnitelman näyttämään epäonnistuneelta, vaikka kokonaisuus olisi edelleen hallinnassa.
Sen sijaan sovellus ei välttämättä ole paras valinta, jos en halua kirjata menoja, tarkistaa tapahtumia tai opetella omaa luokittelutapaa. Pelkkä lataaminen ei muuta kulutusta. Jos haluan vain nopeasti nähdä tilin saldon, pankkisovellus voi olla vaivattomampi. Jos taas tavoitteenani on rakentaa tarkasti räätälöity taulukko omilla kaavoilla, taulukkolaskentaohjelma tarjoaa vapaamman rakenteen, vaikka tietojen ylläpito jää silloin kokonaan minulle.
Kuormitus, vakaus ja laitteeseen liittyvät rajat
Raskaassa käytössä avaan sovelluksen yleensä silloin, kun haluan tarkastella useita menoluokkia, verrata eri ajanjaksoja tai selvittää, miksi budjetti on ylittymässä. Mitä enemmän tapahtumia ja omia luokittelutapoja seurannassa on, sitä tärkeämpää on edetä selkeästi: tarkistan ensin kokonaiskuvan, sitten rajaan huomion yhteen luokkaan ja lopuksi korjaan vain olennaiset tapahtumat. Näin talouden tarkastelu ei muutu loputtomaksi vanhojen merkintöjen siivoamiseksi.
En odottaisi, että sovellus yksin ratkaisee yhteyden tai synkronoinnin mahdolliset katkokset. Pankkitapahtumien ajantasaisuutta kannattaa arvioida käytännössä vertaamalla niitä tarvittaessa pankin omaan näkymään, etenkin jos teen päätöksen aivan tuoreen ostoksen perusteella. Jos jokin tieto ei näy heti, en kirjaisi sitä varmuuden vuoksi uudelleen ennen kuin olen tarkistanut, ettei sama tapahtuma jo löydy myöhemmältä päivitykseltä. Tällainen pieni varmistus ehkäisee turhia kaksoismerkintöjä.
Sovelluksen vakaudesta tai resurssien kulutuksesta ei kannata tehdä suuria lupauksia ilman omaa testausta juuri sillä laitteella, jolla sitä käyttää. Käytännössä suorituskykyyn vaikuttavat sekä laitteen kunto että se, kuinka paljon tietoa ja toimintoja on käytössä. Walletin nykyinen versio on 9.2.15, ja vähimmäisvaatimuksena on Android 8.1. Jos laite on vanha tai tallennustila muuten vähissä, tarkistaisin ensin, että sovellus asentuu ja päivittyy normaalisti, enkä olettaisi raskaan raportoinnin toimivan kaikissa tilanteissa samalla tavalla.
Jos puhelin vaihtuu tai sovelluksen käyttö keskeytyy, taloustietojen jatkuvuus on tärkeämpi kysymys kuin yksittäisen näkymän nopeus. Tilien synkronointi voi helpottaa tapahtumien palautumista omaan seurantaan, mutta en silti jättäisi omien tietojen tarkistamista viime tinkaan. Ennen laitteen vaihtoa tai isoa siivousta kävisin läpi, että tärkeimmät tapahtumat ja budjetit näkyvät odotetusti. Tämä on järkevä varotoimi kaikissa taloussovelluksissa, joissa seurannan arvo kertyy ajan mittaan.
Ilmainen kokeilu ja vaihtoehtojen punnitseminen
Wallet on ilmainen, mutta sovelluksessa on myös valinnaisia sovelluksen sisäisiä ostoksia, joiden hinta on Playn kautta laskutettaessa 0,59–159,99 euroa. Siksi aloittaisin rauhassa peruskäytöstä ja selvittäisin omassa sovelluksessa, mitä ominaisuuksia tarvitsen ennen maksulliseen vaihtoehtoon sitoutumista. Jos tavoitteenani on vain kirjata muutama meno ja tehdä yksinkertainen kuukausiraja, en lähtisi maksamaan lisästä ennen kuin olen nähnyt, mikä nykyisessä tavassani jää puuttumaan.
Tavalliseen muistioon verrattuna Wallet antaa rakenteisemman tavan koota menot kategorioihin ja katsoa niitä budjettien sekä raporttien kautta. Pankkisovellus taas voi olla suoraviivaisempi tilitapahtumien seuraamiseen, mutta se ei välttämättä vastaa samaan tarpeeseen, jos haluan suunnitella omia kulurajoja ja säästötavoitteita. Taulukko on puolestaan hyvä vaihtoehto käyttäjälle, joka haluaa täydellisen muokattavuuden ja jaksaa ylläpitää sitä. Walletin etu on näiden tarpeiden kokoaminen yhteen; vastapainona minun täytyy hyväksyä sovelluksen oma tapa järjestää taloutta.
Sovelluksen ikäluokitus on PEGI 3, joten se on luokiteltu kaikenikäisille sopivaksi. Tämä ei kuitenkaan tarkoita, että omaa taloutta pitäisi jakaa muille tai että jokainen käyttäjä tarvitsisi kaikkia toimintoja. Rahatietojen seuraaminen on henkilökohtaista, ja yhteiskäyttöön kannattaa ottaa vain ne tiedot ja tavoitteet, joita ryhmä oikeasti tarvitsee. Näin sovellus pysyy arjen apuvälineenä eikä muutu tarpeettoman laajaksi yhteiseksi kirjanpidoksi.
Wallet on ollut saatavilla 21. huhtikuuta 2011 lähtien, ja sen pitkä historia näkyy siinä, että kyseessä on vakiintunut talousseurannan sovellus eikä vain yksinkertainen ostoslista. Se ei silti tee siitä automaattisesti sopivaa jokaiselle. Ratkaisevaa on, haluanko nähdä menoni luokiteltuina, rakentaa niille budjetteja ja palata lukuihin säännöllisesti. Jos kyllä, sovelluksen monipuolisuudesta voi olla aidosti hyötyä; jos en, kevyempi ratkaisu saattaa tuntua luontevammalta.
Lopuksi, Wallet: Budget Expense Tracker on ehdottomasti suositeltava sovellus kaikille, jotka haluavat hallita talouttaan paremmin. Se on intuitiivinen, monipuolinen ja ennen kaikkea, se tekee talouden suunnittelusta vähemmän tylsää. Jos et ole vielä kokeillut, suosittelen lämpimästi lataamaan ja antamaan sille mahdollisuuden – saatat yllättyä, kuinka paljon se voi auttaa.
Kohokohdat
- Helppokäyttöinen käyttöliittymä
- Automaattinen kulujen seuranta
- Tukee useita valuuttoja
- Synkronointi eri laitteilla
- Visuaaliset raportit ja kaaviot
Rajoitukset
- Rajoitettu ilmaisversio
- Ei tarjolla tietyissä maissa
- Ei offline-tilaa
- Voi olla mainoksia ilmaisversiossa
- Korkea oppimiskäyrä aloittelijoille
Usein kysytyt kysymykset
01Mikä on Wallet: Budget Expense Tracker -sovelluksen päätarkoitus?
Wallet: Budget Expense Tracker -sovelluksen päätavoite on auttaa käyttäjiä hallitsemaan talouttaan tehokkaammin. Sovellus tarjoaa työkaluja budjetointiin, kulujen seurantaan ja taloudellisten tavoitteiden asettamiseen. Tämä tekee siitä hyödyllisen sovelluksen kaikille, jotka haluavat parantaa taloushallintaansa ja saavuttaa säästötavoitteensa.
02Onko Wallet-sovelluksen käyttö turvallista?
Kyllä, Wallet-sovellus panostaa turvallisuuteen käyttämällä alan standardien mukaisia salausmenetelmiä. Kaikki taloudelliset tietosi tallennetaan turvallisesti, ja sovellus tarjoaa mahdollisuuden lisätä lisäturvatoimenpiteitä, kuten biometrisen tunnistautumisen. On kuitenkin tärkeää varmistaa, että laitteesi on suojattu ja että käytät vahvoja salasanoja.
03Voinko käyttää Wallet-sovellusta ilman internet-yhteyttä?
Wallet-sovelluksen perustoiminnot, kuten kulujen kirjaaminen ja budjetin seuraaminen, voivat toimia myös offline-tilassa. Kuitenkin, jos haluat synkronoida tietoja eri laitteiden välillä tai käyttää pilvipalveluita, tarvitset internet-yhteyden. Offline-tilassa tehdyt muutokset päivittyvät automaattisesti, kun internet-yhteys on jälleen saatavilla.
04Tukeeko Wallet-sovellus useita valuuttoja?
Kyllä, Wallet-sovellus tukee useita valuuttoja, mikä tekee siitä erinomaisen valinnan kansainvälisille käyttäjille tai niille, joilla on monivaluuttatilanteita. Voit asettaa eri tilit eri valuutoille ja sovellus laskee automaattisesti yhteenvedot muuntaen ne halutuksi perusvaluutaksi.
05Onko Wallet-sovelluksessa ominaisuuksia, jotka auttavat säästötavoitteiden saavuttamisessa?
Kyllä, Wallet-sovellus sisältää useita ominaisuuksia säästötavoitteiden tueksi. Voit luoda säästötavoitteita, seurata niiden edistymistä ja saada muistutuksia tavoitteiden saavuttamisesta. Sovellus voi myös analysoida kulutustottumuksiasi ja antaa suosituksia, jotka auttavat sinua säästämään enemmän.
Wallet: Budget Expense Tracker muilla kielillä
